[Música de fondo suave] [Pausa breve] En los próximos minutos, te invito a trazar conmigo la ruta que están tomando las reformas aduaneras en México para el ciclo 2025-2026. [Énfasis en esta palabra] Dinámicas, porque el comercio no se detiene; estratégicas, porque el cumplimiento ya es un diferencial competitivo; y, sobre todo, más digitales que nunca. Si eres empresario, importador, exportador o profesional de comercio exterior, este guion está pensado para que lo escuches de principio a fin y salgas con un mapa accionable. [Pausa breve]
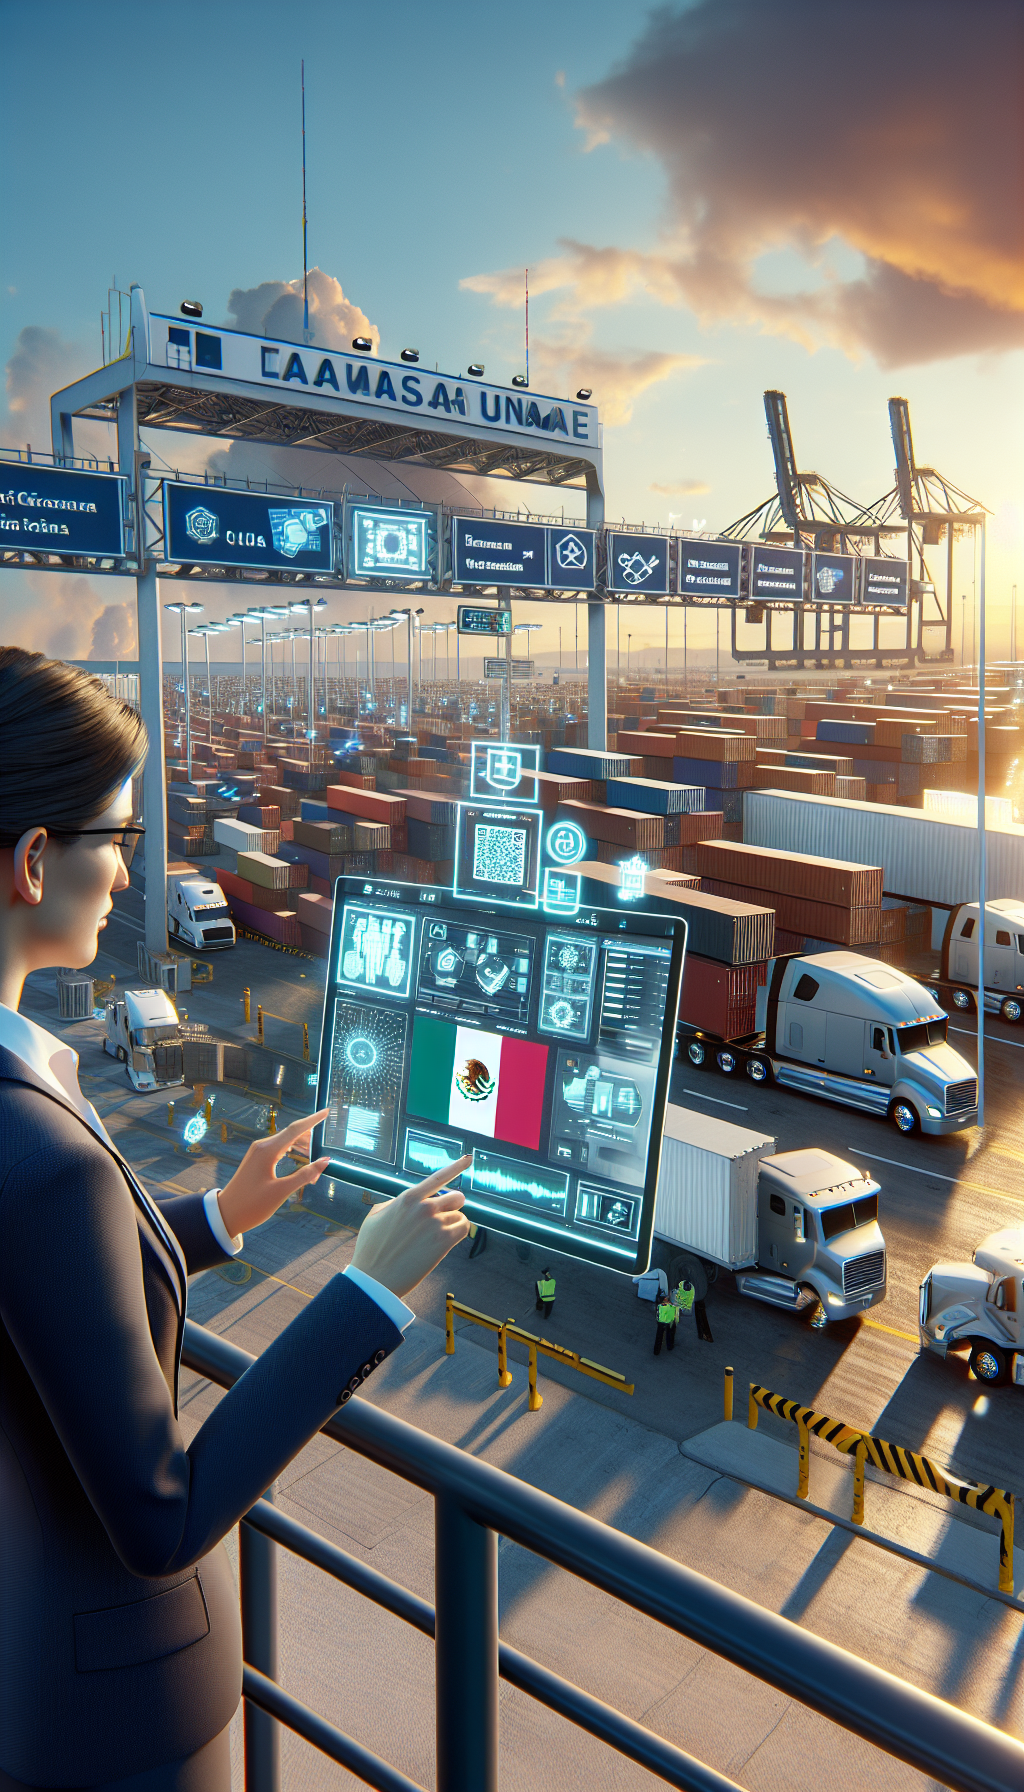
Imagina el cruce de frontera a primera hora: camiones alineados, sistemas conectándose, verificaciones automáticas, y un equipo atento a cada dato. Ese es el punto de partida de esta historia: un ecosistema que evoluciona para facilitar el comercio legal y, al mismo tiempo, elevar la vara de la fiscalización. [Pausa breve] Ahora bien, pasemos a ordenar las piezas.
Introducción
Entre 2025 y 2026, México consolidará un conjunto de ajustes normativos y operativos que impactan el despacho aduanero, la documentación, los controles y la trazabilidad. Parte de estos cambios ya están publicados en el Diario Oficial de la Federación (DOF) —piensa en actualizaciones de la Ley Aduanera y en las Reglas Generales de Comercio Exterior— y otra parte se encuentra en fase de proyecto o de implementación escalonada, conforme a planes y comunicados del Servicio de Administración Tributaria (SAT) y su Administración General de Aduanas (AGA). [Pausa breve] Te lo adelanto: la palabra clave es interoperabilidad.
Este guion resume lo esencial en cuatro tramos: panorama de los cambios, efectos en la industria, riesgos y oportunidades, y un bloque final de recomendaciones prácticas. Mantendremos un tono claro, directo y, cuando haga falta, con señales explícitas sobre qué está vigente, qué está en propuesta y qué se perfila como tendencia. [Pausa breve] Sigamos.
Panorama general de los cambios
Digitalización y Ventanilla Única
La Ventanilla Única Mexicana (Ventanilla Única de Comercio Exterior Mexicana, VUCEM/VUM) acelera su integración con otras bases de datos y sistemas de inspección. ¿Qué significa en la práctica? Menos papel y más validaciones automáticas, con interoperabilidad hacia padrones, autorizaciones sectoriales y verificaciones de cumplimiento. De acuerdo con los lineamientos y comunicados recientes del SAT, y con el plan estratégico 2024-2026 anunciado en foros públicos, se espera mayor estandarización de catálogos, trazabilidad de expedientes y uso intensivo de firmas electrónicas y sellos digitales. [Pausa breve] Aterrizando: los expedientes digitales se vuelven la regla, y el control de versiones, un tema crítico.
[Énfasis en esta palabra] Ojo: parte de las integraciones anunciadas están en fase gradual. Al escuchar “integración total”, pregúntate si se trata de una funcionalidad ya publicada en DOF o de una fase piloto en despliegue. La clave es registrar la fecha de cada ajuste y conservar evidencia digital del estatus bajo el que se realizó cada operación.
Facilitación vs. control
El enfoque es dual. Se busca agilizar el flujo del comercio lícito —reduciendo tiempos de despacho, ventanillas presenciales y duplicidades—, pero también robustecer la fiscalización en frentes sensibles: subvaluación, cambio ilícito de fracciones arancelarias, contrabando técnico y triangulación de origen. [Pausa breve] En términos operativos, esto se traduce en perfiles de riesgo más finos, mayor intercambio de información con socios comerciales y cruces automáticos de datos entre declaraciones, facturas y documentos de transporte.
La tendencia global, respaldada por organismos como el Banco Mundial y el BID, empuja hacia controles inteligentes. México no es la excepción: veremos más análisis predictivo, alertas tempranas y auditorías post-despacho más selectivas. [Pausa breve] Dicho de otro modo: el despacho frontal puede ser más ágil, pero la fiscalización posterior será más incisiva.
Actualizaciones arancelarias y normativas
En el plano arancelario, continuarán ajustes de clasificación, notas explicativas y alineaciones con compromisos internacionales. El Tratado entre México, Estados Unidos y Canadá (TMEC/USMCA) sigue como eje: reglas de origen en sectores clave —automotriz, electrónico, agroindustrial— requieren trazabilidad documental impecable. [Pausa breve] Anticípate a adecuaciones en regulaciones no arancelarias, incluidas Normas Oficiales Mexicanas (NOM), certificaciones de seguridad de producto y requisitos sanitarios y fitosanitarios, considerando que algunas publicaciones ya están en DOF y otras se han anunciado como propuestas en consulta pública.
Un detalle operativo: cambios en fracciones o descripciones de mercancía obligan a revisar maestros de datos en tus sistemas, instructivos de llenado y plantillas de facturación. [Pausa breve] Mantén una matriz de correspondencia versión a versión y actualiza tus catálogos en paralelo con tu agente aduanal.
Sostenibilidad y aduanas verdes
No es un adorno: la agenda climática empieza a tocar la puerta del despacho. Se discuten —y en algunos casos se pilotean— requerimientos de información sobre huella de carbono, trazabilidad de insumos y tratamiento diferenciado para bienes ambientales. [Pausa breve] Aunque varias medidas están en fase de tendencia y lineamientos preliminares, ya existen señales en foros oficiales y regionales sobre cómo incorporar criterios de sostenibilidad en cadenas de suministro y en la admisibilidad de ciertas mercancías.
Para ti, esto significa preparar datos: origen de materias primas, certificaciones ambientales y evidencias de cumplimiento. Si hoy te parece extra, mañana será rutina. [Pausa breve] Mejor ensayarlo desde ya.
Efectos en la industria y el comercio
Para PYMES
El primer reto es el costo de cumplimiento. Digitalizar expedientes, invertir en un software confiable y capacitar al equipo puede parecer oneroso. [Pausa breve] Sin embargo, una PYME que ordena sus datos desde el inicio reduce errores en pedimentos, evita multas por omisiones y acelera su ciclo de caja al evitar detenciones de carga por documentación incompleta.
Otro frente es el conocimiento normativo. Las PYMES suelen depender al 100% de su agente aduanal. [Pausa breve] Está bien apoyarse, pero no delegues la responsabilidad total. Define un responsable interno de cumplimiento, crea listas de verificación por operación y mantén una biblioteca digital con la versión vigente de reglas y criterios aplicables a tu giro.
Para grandes empresas
El desafío es la modernización a escala. Sistemas legados, múltiples proveedores logísticos y nodos internacionales complican la interoperabilidad. [Pausa breve] Las grandes compañías deberán fortalecer su arquitectura de datos: gobernanza, calidad, catálogos maestros y trazabilidad transfronteriza. El objetivo es claro: que la información fluya del ERP a la VUM sin fricciones, con autorizaciones, anexos y certificados perfectamente alineados.
También habrá que robustecer la coordinación regional. Si operas bajo TMEC, las áreas de comercio exterior, legal, compras y calidad deben trabajar como una sola unidad. [Pausa breve] Las reglas de origen no se sostienen solo con una carta; exigen evidencia verificable y actualizada del valor de contenido regional y de los procesos productivos.
Oportunidades
Detrás de la curva de aprendizaje hay eficiencia. La agilización del despacho, la eliminación de duplicidades y la validación digital reducen tiempos y costos. [Pausa breve] Empresas que invierten temprano logran ciclos logísticos más cortos, menos demoras y acceso más ágil a programas como certificaciones de operador confiable, cuando aplique, y beneficios en procesos prevalidados.
Además, el enfoque de datos abre oportunidades de analítica. Con series históricas limpias, puedes identificar picos de inspecciones, anticipar revisiones y elegir rutas o horarios óptimos. [Pausa breve] Si combinas esto con una buena relación con tu agente aduanal y con monitoreo proactivo de cambios normativos, convertirás el cumplimiento en una ventaja operativa.
Riesgos
Las sanciones por incumplimiento se vuelven más probables cuando hay trazabilidad. [Pausa breve] Omisiones en el valor en aduana, errores de clasificación arancelaria, documentación incompleta o inconsistencias entre factura, conocimiento de embarque y pedimento pueden activar auditorías post-despacho. Aquí, la mejor defensa es la evidencia: expedientes completos, controles internos y bitácoras de decisiones.
Otro riesgo es la falsa seguridad tecnológica. Un sistema por sí solo no garantiza el cumplimiento. [Pausa breve] La clave es el binomio proceso–persona: flujos de trabajo claros, segregación de funciones y capacitación continua. Recuerda: los perfiles de riesgo evolucionan y las reglas también. El aprendizaje no se subcontrata.
Recomendaciones prácticas
Primero, capacitación continua. Establece un plan trimestral que incluya actualizaciones de la Ley Aduanera, Reglas Generales de Comercio Exterior y criterios del SAT/AGA. [Pausa breve] Graba sesiones breves para nuevos integrantes y usa casos reales: una re-clasificación compleja, un ajuste de valor, una auditoría documentada. La repetición bien diseñada crea reflejos operativos.
Segundo, inversión en software de gestión aduanera. Elige una plataforma que integre catálogos arancelarios actualizables, gestión de anexos, control de versiones y trazabilidad. [Pausa breve] Prioriza la interoperabilidad con tu ERP y con la VUM. Y no olvides la seguridad: roles, auditoría de accesos y respaldo cifrado.
Tercero, relación proactiva con agentes aduanales y autoridades. Agenda mesas de trabajo mensuales con tu agente: revisen KPIs de despacho, incidencias y próximos cambios normativos. [Pausa breve] Participa en foros y capacitaciones que convoca el SAT/AGA; la información de primera mano reduce interpretaciones erróneas.
Cuarto, auditorías de cumplimiento previas. Realiza ejercicios de “auditoría espejo” cada seis meses: toma una muestra de operaciones, verifica clasificación, valor, origen, regulaciones no arancelarias y expediente digital. [Pausa breve] Documenta hallazgos y corrige procesos antes de que lo haga una autoridad.
Quinto, gestión de datos maestros. Construye una matriz de fracciones arancelarias con su historial de cambios, atributos técnicos de producto, NOM aplicables y criterios de origen bajo TMEC. [Pausa breve] Esta matriz es la brújula para compras, ingeniería y cumplimiento.
Sexto, preparación para sostenibilidad. Empieza por identificar en tu portafolio qué bienes tienen requisitos ambientales presentes o potenciales. [Pausa breve] Integra certificados, fichas técnicas y evidencias de trazabilidad en el expediente digital. Ensaya reportes de huella de carbono si tu industria lo demanda.
Séptimo, gobernanza interna. Define responsables por tema: clasificación, valor en aduana, origen y regulaciones no arancelarias. [Pausa breve] Establece políticas, versiones de documentos y un calendario de revisión. La claridad organizacional es tu mejor seguro contra errores costosos.
Notas sobre vigencia: lo publicado, lo proyectado y la tendencia
Para orientarte con precisión, distingue tres capas. [Pausa breve] Uno: lo publicado, visible en DOF y en las RGCE vigentes, con fechas y transitorios claros. Dos: lo proyectado, comunicado por el SAT/AGA en planes 2024-2026, boletines y foros; aquí hay que confirmar la entrada en vigor caso por caso. Tres: la tendencia, que se infiere de lineamientos internacionales, de la coordinación en el marco del TMEC y de informes de organismos multilaterales.
Ejemplos prácticos. La intensificación del uso de VUM/VUCEM y de firmas electrónicas tiene bases ya operativas, aunque sus integraciones con sistemas sectoriales avanzan por fases. [Pausa breve] El fortalecimiento de perfiles de riesgo y auditoría post-despacho está activo, y seguirá ganando granularidad. Las piezas de sostenibilidad se mueven entre pilotos y consultas; conviene monitorear comunicados y guías técnicas antes de asumir requisitos plenos.
Cómo prepararte para 2025-2026: una hoja de ruta
Mes 1 a 3: diagnóstico. Audita tus operaciones, cataloga riesgos por producto y por aduana de despacho, y evalúa la madurez de tus datos maestros. [Pausa breve] Define un plan de cierre de brechas con responsables y plazos.
Mes 4 a 6: implementación. Ajusta tu software, integra catálogos y establece flujos de aprobación. [Pausa breve] Negocia niveles de servicio con tu agente aduanal y con tus transportistas, alineando tiempos y documentación a la nueva realidad.
Mes 7 a 12: control y mejora. Ejecuta auditorías espejo trimestrales, entrena a tu equipo y revisa el tablero de KPIs: tiempos de despacho, incidencias por falta de documentos, solicitudes de información y resultados de revisiones. [Pausa breve] Ajusta donde duela.
Escenarios sectoriales: ¿qué observar con lupa?
Automotriz y autopartes: reglas de origen bajo TMEC muy exigentes. [Pausa breve] Verifica contenido regional, procesos específicos y evidencia documental. Un desfase en la cadena mata la preferencia arancelaria.
Electrónica y dispositivos médicos: certificaciones técnicas y NOM de seguridad evolucionan. [Pausa breve] Anticipa pruebas de laboratorio y sincroniza con tiempos de importación.
Agro y alimentos: requisitos sanitarios y trazabilidad al detalle. [Pausa breve] Sin documentación exacta, la fría cadena logística se calienta por las demoras.
Energía y bienes ambientales: posible impulso a “aduanas verdes” y reportes de impacto. [Pausa breve] Ten listos certificados y metodologías de cálculo.
Lenguaje para el equipo: que todos remen en la misma dirección
Evita jergas opacas. Traduce cada cambio a impactos operativos: “esto recorta 24 horas”, “esto reduce rechazos de expediente”, “esto previene multas por subvaluación”. [Pausa breve] La claridad alinea y acelera.
Integra guiones de contingencia: ¿qué hacemos si el sistema cae?, ¿quién decide un cambio de fracción?, ¿cómo documentamos una aclaración de valor? [Pausa breve] Si la respuesta está escrita, el estrés baja y el cumplimiento sube.
Lo que no debes perder de vista
El ciclo 2025-2026 no será un salto único, sino escalones. [Pausa breve] Los avances en VUM, los perfiles de riesgo y las reglas complementarias se irán activando por fases. Mantén un calendario vivo de entradas en vigor y asigna a alguien que cada semana confirme la versión actual de reglas y criterios aplicables.
Recuerda también el triángulo crítico: clasificación, valor y origen. Si aciertas en estos tres, tus probabilidades de éxito se disparan. Si fallas en uno, el costo se multiplica. [Pausa breve] Documenta cada decisión técnica con soporte: notas explicativas, opiniones de laboratorio, contratos y hojas de costos.
Aquí y ahora, el comercio exterior premia a quienes construyen evidencia antes de que se la pidan. [Pausa breve] Donde antes alcanzaba con experiencia, hoy hace falta método. Donde antes bastaba con contactos, hoy manda el dato verificable. Y eso, bien mirado, es una invitación a profesionalizar cada eslabón de tu operación para competir mejor y dormir más tranquilo.
Fuentes Consultadas (Base)
Diario Oficial de la Federación (DOF): Publicaciones de la Ley Aduanera y reformas; Reglas Generales de Comercio Exterior (RGCE) vigentes. www.dof.gob.mx
Servicio de Administración Tributaria (SAT) y Administración General de Aduanas (AGA): Comunicados, criterios normativos y planes 2024-2026 sobre modernización aduanera y digitalización. www.sat.gob.mx
Ventanilla Única de Comercio Exterior Mexicana (VUCEM/VUM): Portal oficial, manuales y comunicados de interoperabilidad. www.ventanillaunica.gob.mx
TMEC/USMCA: Texto del tratado, reglas de origen y guías de implementación publicadas por autoridades de México, Estados Unidos y Canadá. https://www.gob.mx/t-mec
Banco Mundial: Informes sobre facilitación del comercio y desempeño logístico (LPI), con énfasis en digitalización y control inteligente. www.worldbank.org
Banco Interamericano de Desarrollo (BID): Estudios y notas técnicas sobre ventanillas únicas, interoperabilidad y gestión de riesgo aduanero. www.iadb.org
CONCAMIN y COPARMEX: Comunicados y análisis sectoriales sobre impacto regulatorio y competitividad en comercio exterior. www.concamin.org; www.coparmex.org.mx
Notas críticas: Algunas medidas para 2025-2026 se encuentran en consulta o fase piloto. Las referencias a planes del SAT/AGA corresponden a comunicados y presentaciones públicas recientes; su entrada en vigor debe verificarse en DOF y en las RGCE actualizadas.