La fiscalización aduanera en México está atravesando un momento de transformación acelerada. El énfasis ha pasado de inspecciones predominantemente documentales a modelos híbridos basados en datos, tecnología no intrusiva y perfiles de riesgo. Este cambio está modificando la forma en que las empresas planifican sus importaciones y exportaciones, gestionan el cumplimiento y se relacionan con autoridades. Para quienes operan en comercio exterior, entender estas tendencias es clave para blindar la continuidad operativa, proteger márgenes y convertir el cumplimiento en una ventaja competitiva.
¿Qué está cambiando en la fiscalización aduanera?
La autoridad aduanera mexicana, a través de esfuerzos coordinados entre la ANAM y el SAT, está consolidando un enfoque de fiscalización apoyado en analítica avanzada y cruces masivos de información. Se priorizan revisiones donde los modelos detectan anomalías en valor, clasificación, origen y cumplimiento no arancelario. Esto implica que las auditorías, actos de verificación y reconocimientos aduaneros se disparan por patrones detectados en tiempo real, no sólo por muestreos aleatorios.
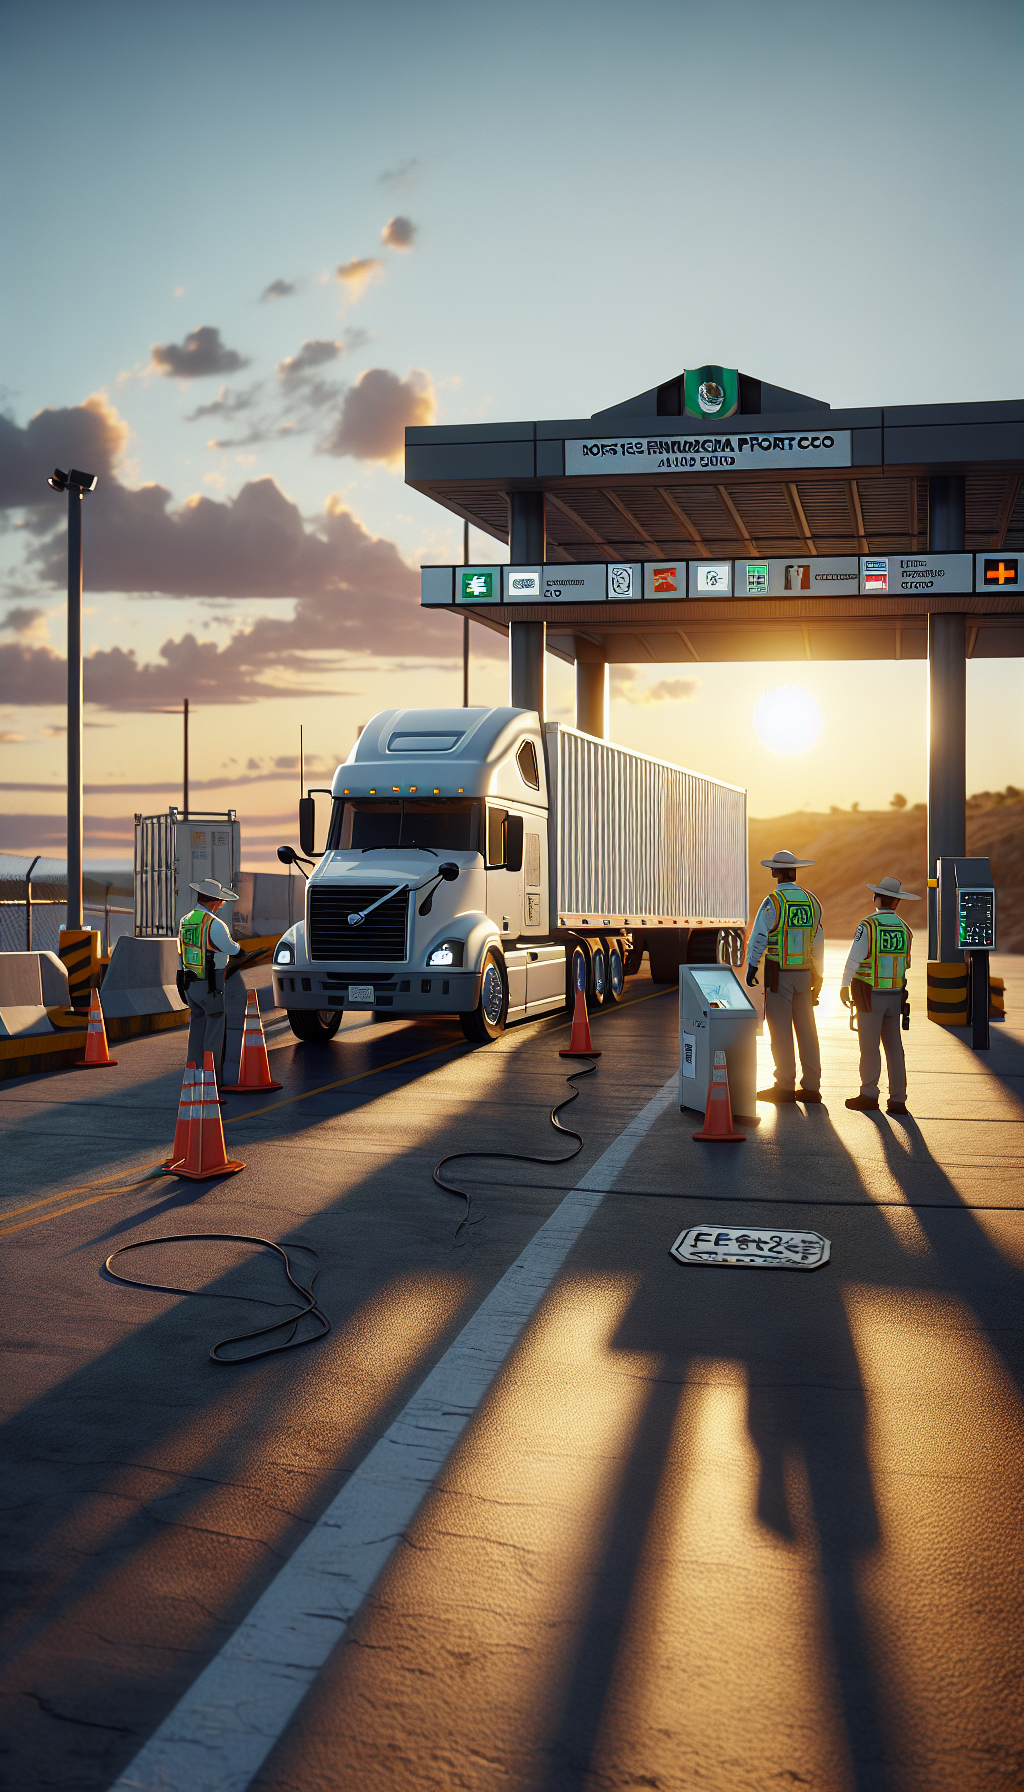
El despliegue de tecnología no intrusiva se ha intensificado: escáneres de rayos gamma y pórticos inteligentes (PITA) en aduanas clave, lectores OCR y RFID para la identificación de vehículos y contenedores, así como sistemas de videovigilancia con analítica asistida por IA. La digitalización madura de pedimentos, la Ventanilla Digital Mexicana y la integración con el CFDI de Comercio Exterior y el Complemento Carta Porte fortalecen la trazabilidad.
Paralelamente, crece el intercambio de información con socios y organismos internacionales. Esto se traduce en mayor visibilidad de cadenas de suministro, integración de listas de vigilancia y criterios alineados con mejores prácticas globales. Las empresas con operaciones transfronterizas experimentan fiscalizaciones más consistentes, pero también más exigentes.
Tendencias clave a vigilar en 2024-2025
Fortalecimiento del valor en aduana y combate a la subvaluación
La determinación del valor en aduana vuelve al centro. La autoridad cruza precios declarados con bases de referencia, bases de datos sectoriales y documentación de precios de transferencia. Se observan revisiones más profundas a ajustes por regalías, asistencia técnica, intermediación y descuentos condicionados. Declaraciones que se apartan significativamente de rangos de mercado activan alertas.
- Señales de riesgo: variaciones de precio entre partidas similares, descuentos fuera de política, cambios abruptos de proveedor, facturas con descripciones genéricas y terceros relacionados sin soporte de comparabilidad.
- Documentos críticos: contratos de compraventa, acuerdos de regalías, notas de crédito, pruebas de pago, catálogos técnicos y documentación de transfer pricing alineada con el valor declarado.
Origen y reglas de origen preferenciales bajo T-MEC y otros acuerdos
La fiscalización del origen se sofisticó. Aumentan las verificaciones de origen y solicitudes de información a exportadores y productores. Sectores como automotriz, electrónico, textil y químico enfrentan escrutinios especiales por sus reglas complejas. Los certificados por sí solos ya no bastan; se requieren expedientes técnicos robustos que prueben el cumplimiento de las reglas específicas de origen.
- Focos de atención: cumplimiento de reglas RVC, salto arancelario y listas de materiales con costos y procesos trazables.
- Buenas prácticas: conservar hojas de costo, diagramas de proceso, evidencia de transformación sustancial y correspondencia con clientes y proveedores sobre criterios de origen.
Cumplimiento no arancelario más estricto
Las regulaciones de importación con permisos, NOM y requisitos de calidad sanitaria, fitosanitaria y ambiental se aplican con mayor rigor. La autoridad utiliza expedientes electrónicos y cruces con emisores de permisos para detectar discrepancias entre lo declarado y lo efectivamente autorizado. Los sectores de alimentos, bebidas, químicos, electrónicos, dispositivos médicos y textiles figuran entre los más observados.
- Revisiones típicas: correspondencia entre fracción arancelaria y NOM aplicable, autenticidad de permisos, etiquetado en punto de entrada y cumplimiento de estándares antes del despacho.
- Riesgos operativos: retenciones, inmovilizaciones, destrucciones y costos por regularización si la documentación no es exacta y verificable.
Programas de certificación y operador confiable
El Operador Económico Autorizado (OEA) y esquemas de certificación en materia de IVA e IEPS se conciben como estabilizadores de riesgo. Sin embargo, también conllevan fiscalizaciones de seguimiento más técnicas. La autoridad valida el funcionamiento real de controles internos, seguridad de cadena y segregación de funciones, no sólo la existencia de manuales.
- Beneficios en juego: facilidades en despacho, menor tasa de reconocimiento, atención prioritaria y continuidad operativa en contingencias.
- Exigencias: auditorías periódicas, pruebas de trazabilidad de embarques, capacitación y simulacros de seguridad, además de indicadores de cumplimiento.
Impacto en las empresas y sus operaciones
El endurecimiento de la fiscalización trae costos tangibles e intangibles: mayores tiempos de despacho, posibles multas, rectificaciones de pedimentos, cargos retroactivos por contribuciones omitidas e incluso la suspensión temporal del padrón de importadores. En paralelo, la visibilidad que otorga la digitalización facilita recuperar saldos a favor y acreditar cumplimiento, lo que reduce el costo financiero si se gestiona proactivamente.
El auge del nearshoring y el crecimiento de programas IMMEX y recintos fiscalizados estratégicos han incrementado el volumen y la complejidad de operaciones. Las empresas que amplían líneas de producción, diversifican proveedores o reconfiguran reglas de origen requieren mecanismos más finos de control aduanero-fiscal, pues pequeños errores se magnifican con el volumen.
Efecto en la cadena de suministro
- Planeación: mayor necesidad de ventanas logísticas y buffers de inventario para absorber reconocimientos y revisiones post-despacho.
- Costos: incremento en gastos de cumplimiento, aseguramiento y posibles demoras; compensado cuando se aprovechan facilidades por certificación.
- Relación con proveedores: contratos con cláusulas de cumplimiento, auditorías a terceros y exigencia de documentación técnica (fichas, BOM, certificados) en origen.
- Servicio al cliente: compromiso de fechas basado en escenarios de despacho y monitoreo en tiempo real para reconfigurar rutas ante alertas.
Cómo prepararse: hoja de ruta práctica
Gobierno de datos y trazabilidad
El punto de partida es la calidad de datos. Estándares consistentes para fracciones arancelarias, unidades de medida, descripciones y catálogos de materiales eliminan duplicidades y reducen errores en pedimentos y CFDI. La trazabilidad digital, desde el pedido hasta la entrega, permite responder solicitudes de información de manera rápida y completa.
- Implementar maestros de producto con fracción arancelaria validada, NICO correspondiente y vínculos a regulaciones no arancelarias.
- Sincronizar ERP, WMS y sistemas de comercio exterior para evitar capturas manuales y divergencias.
- Conservar expedientes electrónicos con contratos, facturas, pruebas de pago, hojas de costo, certificados y evidencia fotográfica del embarque.
- Monitorear reglas de origen y costos por lote o periodo, no sólo por producto, para responder verificaciones.
Gestión del padrón y perfil de riesgo
La administración del padrón de importadores y, en su caso, de sectores específicos, debe ser dinámica. Revise altas y bajas de fracciones, actualizaciones de socios comerciales y cambios en la estructura corporativa para prevenir banderas rojas. Elabore un mapa de riesgos por aduana, tipo de mercancía y proveedor.
- Evaluar proveedores por historial de cumplimiento, integridad documental y estabilidad de precios.
- Simular auditorías internas trimestrales con enfoque en valor, origen y regulaciones no arancelarias.
- Definir protocolos de respuesta a actos de autoridad con responsables, plazos y repositorios documentales.
Integración entre aduanas, fiscal, legal y logística
La fiscalización actual atraviesa áreas. El valor aduanero depende de componentes fiscales y contractuales; el origen involucra ingeniería y producción; y las regulaciones no arancelarias tocan calidad, seguridad y medio ambiente. Los comités interfuncionales con KPIs compartidos aceleran la solución de hallazgos y consolidan evidencia.
- Establecer un comité mensual de comercio exterior con representantes de aduanas, fiscal, legal, compras, ingeniería y logística.
- Definir un catálogo de controles clave con pruebas periódicas y responsables asignados.
- Capacitar continuamente a las áreas operativas en cambios normativos, clasificación y mejores prácticas de documentación.
Casos y lecciones de campo
Componentes electrónicos con precios volátiles
Una empresa importadora de componentes electrónicos aceleró compras durante una escasez global, con precios oscilantes. Meses después recibió una revisión de valor. La autoridad cuestionó descuentos escalonados y notas de crédito posventa. La compañía logró desvirtuar parcialmente los cargos al presentar contratos, pruebas de pago, condiciones de mercado y un estudio de precios de transferencia que explicaba el margen. Lección: documentar la lógica comercial en tiempo real, no a posteriori, y alinear los ajustes de valor con la evidencia financiera.
Exportaciones con trato preferencial
Un productor textil emitía certificaciones de origen bajo T-MEC con base en listas de materiales incompletas. En una verificación, el productor no logró acreditar el salto arancelario de ciertos insumos. Se revocó el trato preferencial y se reclamaron contribuciones a su cliente extranjero, afectando la relación comercial. Lección: el expediente de origen es técnico; requiere trazabilidad desde la compra hasta el proceso productivo y una comprensión puntual de las reglas aplicables por partida.
Indicadores y métricas que importan
Medir es el camino para mejorar. Un tablero de control bien diseñado permite anticipar revisiones y focalizar recursos.
- Porcentaje de pedimentos con rectificación y monto promedio rectificado por fracción.
- Tiempo de despacho por aduana y variabilidad frente al ciclo anterior.
- Tasa de reconocimientos y resultados (sin incidente, con incidente menor, con incidente mayor).
- Incidencias de regulaciones no arancelarias por proveedor, producto y aduana.
- Desviación de precios declarados vs. rangos de referencia internos y externos.
- Solicitudes de información abiertas, tiempo de respuesta y resultados.
- Avance de auditorías internas y cierre de hallazgos críticos.
Qué esperar a futuro
La evolución apunta a mayor automatización e inteligencia aplicada. Veremos más analítica de la autoridad con modelos de aprendizaje automático para perfilar operaciones, reconocimiento de patrones en imágenes de escáner, integración de expedientes digitales y, probablemente, más cooperación internacional para verificar origen y valor. La cadena documental seguirá migrando a formatos estructurados, con validaciones cruzadas en tiempo real entre pedimentos, CFDI, Carta Porte y permisos.
Para las empresas, el camino es claro: invertir en datos de calidad, estandarización, trazabilidad y talento especializado; aprovechar programas de certificación que reduzcan fricción operativa; y cultivar relaciones de colaboración con proveedores para compartir evidencia a lo largo de la cadena. El cumplimiento dejará de ser un costo hundido cuando se gestione como un sistema de gestión de riesgos y de eficiencia, capaz de liberar capital de trabajo, acortar tiempos y fortalecer la resiliencia ante disrupciones.